Lehoty a povinnosti pri schválení účtovnej závierky
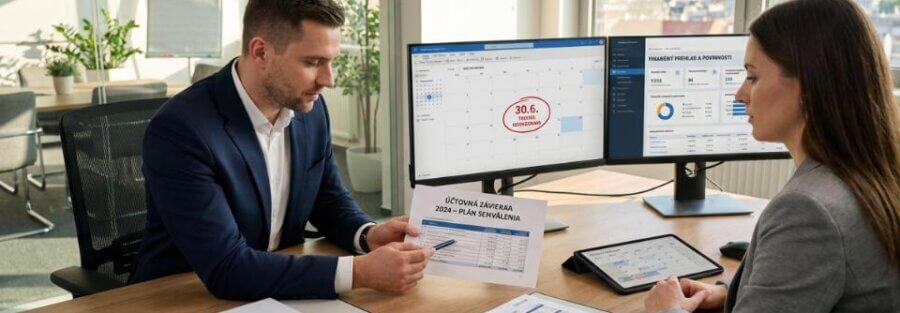
Schválenie účtovnej závierky ako aj rozdelenie zisku patrí rozhodne medzi najdôležitejšie povinnosti obchodných spoločnosti po skončení účtovného obdobia.
Spoločnosť (právnická osoba) rozhoduje o tom, ako naloží s výsledkom hospodárenia a tiež rozhoduje o tom, či bude možné vyplatiť prípadné podiely na zisku jednotlivým spoločníkom.
Povinnosť zostaviť účtovnú závierku ako aj deň, ku ktorému sa účtovná závierka zostavuje, upravuje zákon o účtovníctve číslo 431 z roku 2002 Zbierky zákonov.
Väčšinou účtovné závierky obchodných spoločností sa zostavujú k dátumu 31.december, avšak v prípade, že v obchodnej spoločnosti je ustanovený hospodársky rok, účtovná závierka sa zostavuje k poslednému dňu hospodárskeho roka.
Postup po skončení účtovného obdobia:
- krok – zostavenie účtovnej závierky k 31.decembru (alebo k poslednému dňu hospodárskeho roka)
- krok – schválenie účtovnej závierky príslušným orgánom spoločnosti, napríklad valným zhromaždením
- krok – uloženie účtovnej závierky do registra účtovných závierok (elektronicky sa doručuje cez portál finančnej správy)
- krok – rozhodnutie o rozdelení výsledku hospodárenia (nutná riadne zdokumentovaná zápisnica z valného zhromaždenia), výsledkom môže byť zisk alebo strata.
Samozrejme existujú situácie, pri ktorých nie je možné zisk rozdeliť. Ide napríklad o úpadok spoločnosti, alebo keď vlastné imanie je nižšie ako hodnota základného imania spolu s rezervným fondom a podobne.
Podiely na zisku je možné vyplatiť len zo zisku po zdanení, ktorý bol riadne vykázaný a schválený v účtovnej závierke.
S vyplatením podielov na zisku súvisia aj určité oznamovacie a administratívne povinnosti, a to hlavne vo vzťahu k finančnej správe, nakoľko dividendy podliehajú zrážkovej dani a je veľmi dôležité obdobie, za ktoré sa vyplácajú, nakoľko tu dochádza k odlišnému postupu zdaňovania.